In der Automobilzulieferindustrie sind in den vergangenen 18 Monaten fast 80.000 Arbeitsplätze weggefallen, allein 2024 über 54.000. Hinter diesen Zahlen steht keine Konjunkturdelle, sondern eine dauerhaft veränderte Verteilung der Wertschöpfung innerhalb der Lieferkette.
Wer den Druck trägt
Der Druck trifft nicht die ganze Branche gleichmäßig, sondern Unternehmen mit einem bestimmten Profil: mittelständische Automobilzulieferer mit 50 bis 500 Mio. € Umsatz. Betroffen sind Einkaufsleiter und CFOs bei Tier-2- und Tier-3-Fertigern für zerspante Teile, Metallbauteile, Kunststoff- und Spritzgussteile sowie elektromechanische Systeme.
Diese Unternehmen sind zu klein, um die Konditionen der OEMs zu beeinflussen, und zu abhängig, um sich ihnen zu entziehen.
Was sich strukturell verändert hat
Drei Entwicklungen bestimmen die Lage der Zulieferer.
1. Die Anfragepakete sind ausgeufert
Anfragepakete, die früher weniger als 100 Seiten hatten, umfassen heute 300 bis über 500 Seiten. Die Anforderungen gehen weit über das Produkt hinaus: CO₂- und ESG-Vorgaben, IT-Sicherheitsstandards, Vorgaben zum Fertigungsprozess. Der Zulieferer muss all das annehmen, unabhängig davon, ob es machbar ist und was es kostet.
2. Die Kostenkalkulation der OEMs ist zum Preisinstrument geworden
OEMs arbeiten zunehmend mit „Greenfield“-Kostenmodellen, die auf theoretischen Bestwerten beruhen und oft wenig mit den tatsächlichen Fertigungsbedingungen zu tun haben. Die Global Automotive Supplier Study 2026 von BCG bestätigt das ausdrücklich: Die Margen der OEMs sinken, und der Druck wird strukturell nach unten weitergegeben. Beim Zulieferer kommt ein anderswo festgelegter Zielpreis an und kein Einstiegsangebot für eine Verhandlung.
3. Das Mengenrisiko liegt beim Zulieferer
Die Wirtschaftlichkeitsrechnung beruht auf Mengenannahmen über 5 bis 7 Jahre. In der Praxis weichen die Abrufe häufig um 30 bis 50 % davon ab. Die Preisnachlässe sind trotzdem fest vereinbart. Das Mengenrisiko trägt allein der Zulieferer. Das Automotive Restructuring Briefing 2026 von Dentons und das Automotive Industry Update von Capstone beschreiben dasselbe Muster: eine ungleichmäßige Erholung der Nachfrage, Mengendruck in wichtigen Märkten und finanzielle Instabilität, wenn Zulieferer ausfallen.
Margenverlust mit System
Diese Mechanismen wirken nicht einzeln, sondern verstärken sich gegenseitig. Die Preise werden mit theoretischen Modellen gedrückt, während die Mengen unzuverlässig bleiben, und die Kostenseite aus Energie, Löhnen und Material lässt sich nicht im selben Tempo anpassen.
Das Ergebnis ist absehbar: Aus einem profitabel kalkulierten Auftrag wird über die Laufzeit ein Verlustgeschäft. Die Zulieferstudie 2025 von Berylls formuliert es deutlich: Die Zulieferer haben es mit strukturellem Gegenwind zu tun, nicht mit einer kurzen Konjunkturschwäche. Eine Studie zur Verwundbarkeit der europäischen Automobil-Lieferketten stützt das und beschreibt die wachsende Abhängigkeit von globalen Lieferketten, besonders von China, ebenfalls als dauerhaften Zustand.
Das ist kein Managementfehler. Das System ist so gebaut.
Warum sich das gerade jetzt beschleunigt
Zwei Entwicklungen von außen verstärken den Druck zusätzlich.
Der Umstieg auf Elektroantriebe
Neue Warengruppen, verschobene Wertschöpfungsketten und unsichere Plattformentscheidungen schwächen die Position der Zulieferer. Langfristige Mengenzusagen sind schwerer zu bekommen, und wenn es sie gibt, ist auf sie weniger Verlass.
Globaler Preiswettbewerb
Chinesische Elektroautohersteller kommen mit bis zu 40 % niedrigeren Preisen nach Europa. Die OEMs fangen diesen Druck ab und holen sich den Ausgleich im Einkauf. Der Verlust von 1 Mrd. € bei ZF Friedrichshafen im Jahr 2024 ist eines der deutlichsten öffentlichen Signale dafür, wie das in großem Maßstab aussieht. Dazu kommen instabile Lieferketten, von gestörten Chiplieferungen bis zu geopolitischen Beschränkungen. Dieses operative Risiko tragen die Zulieferer, ohne dass der Preis es abdeckt.
Marktbereinigung
Wer Kostentransparenz fest in den Angebotsprozess einbaut, geht mit einem strukturellen Vorteil in die OEM-Verhandlung.
Was mit Zulieferern passiert, die sich nicht anpassen
Für Zulieferer, die weiter nach den alten Annahmen arbeiten, ist die Folge nicht abstrakt. In einer Befragung deutscher Automobilzulieferer durch Baker Tilly rechnen 67 % der Teilnehmer damit, dass Wettbewerber innerhalb von zwei Jahren aus dem Markt ausscheiden. Als Hauptgrund nennen sie den Kostendruck.
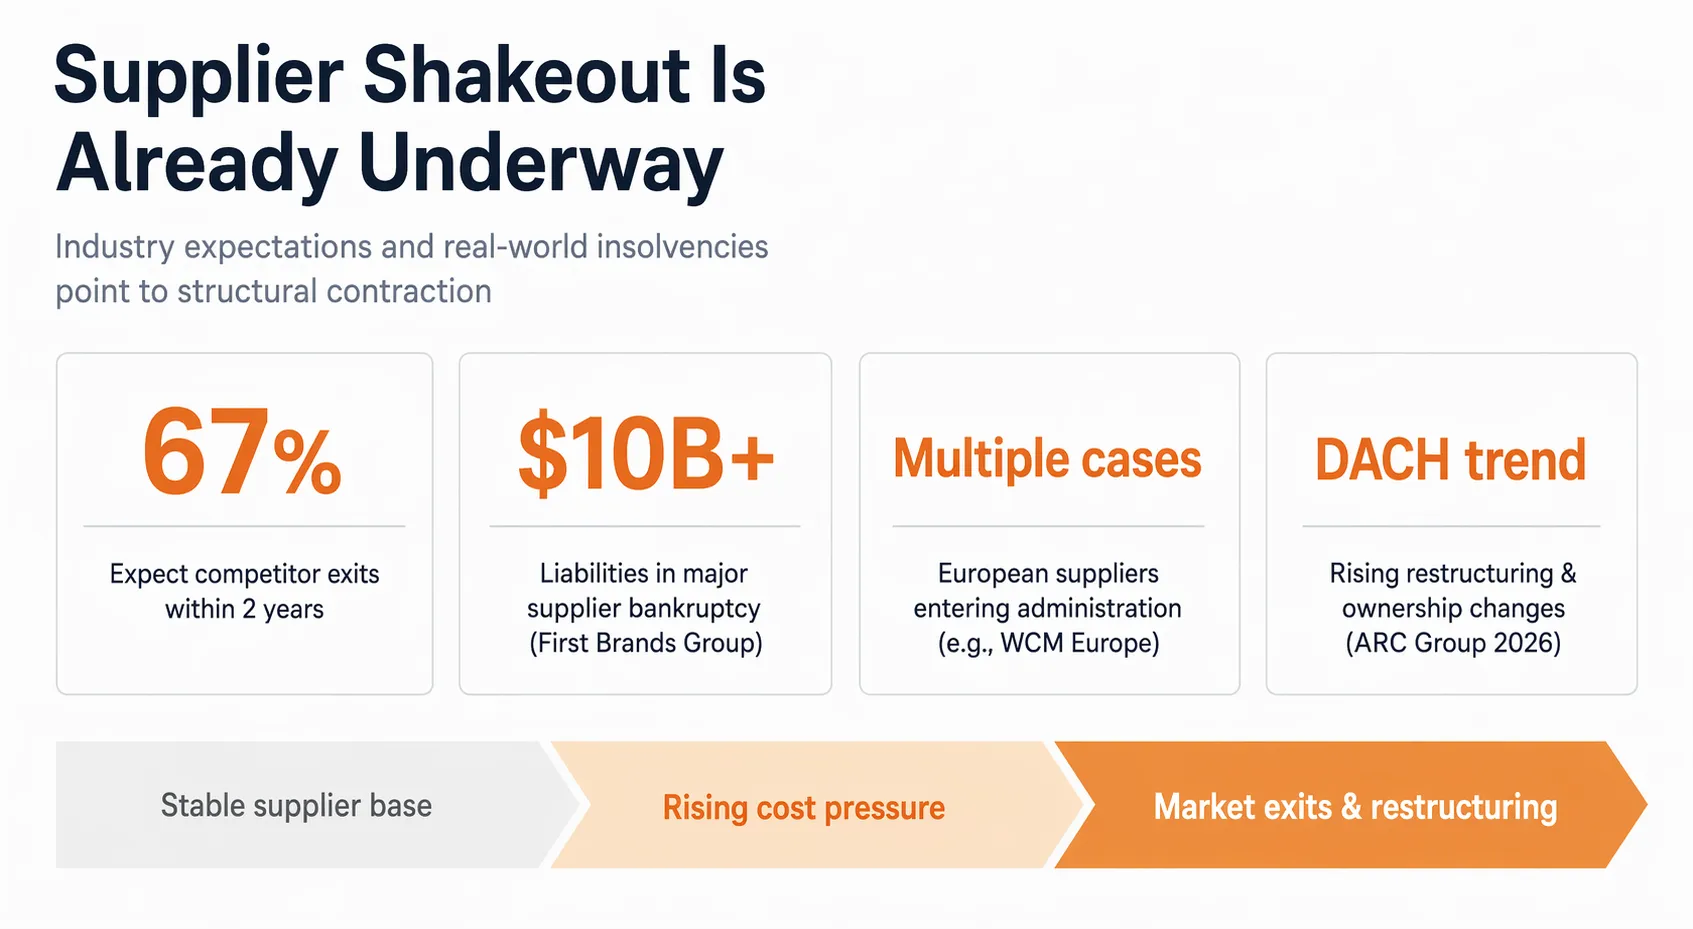
Die jüngsten Insolvenzen zeigen, dass diese Entwicklung bereits begonnen hat. Die First Brands Group ist mit Verbindlichkeiten von mehr als 10 Mrd. $ in die Insolvenz gegangen. Lang etablierte europäische Zulieferer wie WCM Europe stehen unter Insolvenzverwaltung. Die Restrukturierungsanalyse 2026 der ARC Group beschreibt denselben Trend im gesamten DACH-Raum: Immer mehr Zulieferer brauchen eine Restrukturierung oder einen neuen Eigentümer, um zu überleben.
Das sieht weniger nach Einzelfällen aus als nach den ersten Anzeichen der Marktbereinigung, die die Branche laut den Umfragedaten selbst erwartet.
Die Annahme, die nicht mehr trägt
Jahrzehntelang galt unter Zulieferern: Wer technisch überzeugt, hat das Geschäft langfristig sicher. Das trifft nicht mehr zu. Technische Stärke ist weiterhin nötig, reicht aber nicht. Wer bestehen will, muss seine Kosten auf demselben Niveau kalkulieren wie der OEM und auf dieser Grundlage verhandeln.
Was sich ändern muss
Drei Bereiche muss ein Zulieferer grundlegend überdenken.
Die Preisfindung ist keine rein interne Angelegenheit mehr
Ein Zulieferer kalkuliert seine Preise nicht mehr nur auf Basis der eigenen Kosten, sondern verhandelt gegen ein fremdes Kostenmodell, das die Einkaufsteams der OEMs mit eigenen Analysten erstellt haben. Beide Seiten verfügen nicht über dieselbe Analysekapazität.
Excel schützt nicht
Manuelle Modelle lassen sich nicht auf komplexe Anfragepakete skalieren, sie reagieren nicht auf geänderte Parameter und halten mit den Kostenanalysen der OEMs nicht mit. Deren Tempo und Detailtiefe liegen inzwischen über dem, was sich mit Tabellenkalkulation erreichen lässt.
Tempo entscheidet mit
Entschieden wird über Hunderte Teile, unter Zeitdruck und mit unvollständigen Angaben. Wer ein Anfragepaket nicht schnell strukturieren und durchrechnen kann, ist im Nachteil, bevor die Verhandlung beginnt.
Was Sie im Blick behalten müssen
Um wettbewerbsfähig zu bleiben, brauchen Zulieferer vier Dinge dauerhaft im Blick:
- Die tatsächlichen Kostentreiber in der Fertigung, je Teil, je Verfahren, je Mengenstufe
- Die Mengensensitivität, also wie sich die Kostenstruktur verschiebt, wenn sich die Prognoseannahmen ändern
- Die Abweichung zwischen eigenem und fremdem Modell, also wo die Annahmen des OEM vom Betriebsalltag abweichen
- Die Kostenstrukturen der Unterlieferanten, um das eigene Risiko weiter unten in der Kette zu kennen
Fehlt das, bleibt jede Verhandlung eine Reaktion.
Fazit
In der Automobil-Lieferkette wird immer weniger verhandelt und immer mehr vorgegeben.
Wenn Sie Ihre Kosten nicht auf demselben Niveau beziffern können wie Ihr OEM-Kunde, verhandeln Sie nicht. Sie nehmen die Bedingungen an.
Quellen: BCG Global Automotive Supplier Study 2026 · Automotive Logistics, Krise der europäischen Zulieferer · Baker Tilly, Befragung deutscher Zulieferer · Berylls Zulieferstudie 2025 · Dentons Restructuring Briefing 2026 · Reuters, ZF März 2025 · WSJ, Insolvenz von First Brands · ARC Group, DACH Reshuffle 2026 · Studie zu den Automobil-Lieferketten in der EU